





Mois sans tabac : souscrire une assurance emprunteur en tant que fumeur
De l’idée au projet accompli, ça devrait toujours être simple
Comparez
Obtenez des offres personnalisées
en quelques minutes
Économisez
Jusqu’à - 65 % d’économies
sur votre assurance emprunteur
Déléguez
Votre courtier gère tout,
même la résiliation !
Testez notre comparateur et identifiez les garanties demandées selon votre projet immobilier.
Sélectionnez votre projet
 Décès
Garantie obligatoire
Perte Totale et Irréversible d'Autonomie (PTIA)
Garantie obligatoire
Invalidité permanente totale (IPT)
Garantie obligatoire
Invalidité professionnelle (IP PRO) réservée au personnel soignant
Garantie obligatoire
Incapacité Temporaire de Travail (ITT)
Garantie obligatoire
Invalidité Permanente Partielle (IPP)
Facultative
Maladies Non Objectivables (MNO)
Facultative
Chômage ou perte d'emploi (PE)
Facultative
Décès
Garantie obligatoire
Perte Totale et Irréversible d'Autonomie (PTIA)
Garantie obligatoire
Invalidité permanente totale (IPT)
Garantie obligatoire
Invalidité professionnelle (IP PRO) réservée au personnel soignant
Garantie obligatoire
Incapacité Temporaire de Travail (ITT)
Garantie obligatoire
Invalidité Permanente Partielle (IPP)
Facultative
Maladies Non Objectivables (MNO)
Facultative
Chômage ou perte d'emploi (PE)
Facultative
Décès
Garantie obligatoire
Perte Totale et Irréversible d'Autonomie (PTIA)
Garantie obligatoire
Invalidité permanente totale (IPT)
Facultative
Incapacité Temporaire de Travail (ITT)
Facultative
Invalidité Permanente Partielle (IPP)
Facultative
Maladies Non Objectivables (MNO)
Facultative
Chômage ou perte d'emploi (PE)
Facultative
Mise en œuvre de la garantie

L'assurance de prêt prend en charge le remboursement de votre crédit en cas d'accident de la vie. Elle couvre les mensualités ou le capital restant dû de votre prêt (de manière totale ou partielle), si un sinistre prévu au contrat survient.
L'assurance de prêt n'est pas obligatoire au regard de la loi, mais systématiquement exigée par les banques, qui veulent pouvoir récupérer les sommes engagées en cas de défaillance de l'emprunteur.
Pour trouver votre assurance ou changer pour un contrat moins cher, le mieux est de comparer les assureurs.
L'assurance de prêt est aussi importante pour l'emprunteur, car c'est sa seule protection pendant toute la durée du remboursement de son crédit.
Alors, comment cette assurance vous protège-t-elle ? Concrètement, les risques couverts et le pourcentage de prise en charge sont déterminés par votre contrat d'assurance et la quotité que vous avez souscrite.
Votre contrat d'assurance vous couvre via les garanties suivantes :
 En fonction de votre profil et de votre projet, mais aussi de la politique de la banque qui vous accorde votre crédit immobilier, un certain niveau de couverture vous sera demandé.

À noter
Si vous empruntez seul, vous devrez bien entendu couvrir 100 % du montant de votre emprunt immobilier à l'aide d'une assurance de prêt. Mais pour deux emprunteurs, vous pouvez répartir cette quotité, par exemple à 50 % chacun, et dans la limite de 200 % (il est donc possible de couvrir l'emprunteur et le co-emprunteur sur la totalité du montant du prêt).
Concernant le choix de l’assureur, celui-ci ne peut vous être imposé : vous pouvez donc choisir librement votre contrat. Cela vous permet de faire jouer la concurrence pour trouver l’assurance la moins chère, à garanties égales.
Simplifiez-vous le crédit, lisez nos guides

97 % de nos clients sont satisfaits : soyez le prochain
Lire tous les commentaires

« Je pensais être très bien assurée avec l'assurance emprunteur de ma banque… jusqu'à ce que Cécile m'explique en détail mes garanties ! J'ai découvert que ma couverture n'était pas aussi complète que je le pensais. Grâce à ses conseils, je fais des économies tout en bénéficiant de meilleures garanties, et pour moi, c'est essentiel ! Cécile a pris le temps de tout m'expliquer avec beaucoup de clarté et de professionnalisme. Un grand merci pour tout, je recommande vivement ! »
« Un accompagnement complet, très professionnel comme on aimerait en avoir plus souvent. Nous sommes ravis d'avoir été soutenus dans cette aventure, tout c'est bien passé grâce à Erika et son équipe. Je recommande très chaudement leur services ! Allez y les yeux fermés ! »
« Un grand merci à Lucie pour son accompagnement tout au long de notre projet ! Elle a été disponible, réactive et toujours à l'écoute. Ses explications étaient claires et elle a su répondre à toutes nos questions avec beaucoup de patience et de bienveillance. Lucie est une personne dynamique et professionnelle. Nous avons particulièrement apprécié sa gentillesse et son implication à chaque étape de notre projet. Nous sommes ravis d'avoir pu être accompagnés par elle et la recommandons sans hésitation à toutes les personnes qui souhaitent concrétiser leur projet immobilier ! »
« Suite à ma demande de comparaison d'assurance emprunteur, j'ai été contacté par Cécile et je ne regrette absolument pas ma démarche ! Malgré un dossier assez complexe avec plusieurs crédits, elle a su m'accompagner et trouver une solution qui me permet aujourd'hui de faire de belles économies sur mes cotisations. Un grand merci à Cécile pour sa disponibilité, sa patience et son professionnalisme. Je recommande vivement ! »
« Un grand merci à Cécile pour sa disponibilité, son professionnalisme et ses précieux conseils ! Grâce à elle, j'ai économisé plus de 50 % sur le coût de mon assurance emprunteur ! Je suis vraiment ravie de son accompagnement et du résultat. Je n'hésiterai pas à parler d'elle autour de moi et à lui envoyer mes amis. Je recommande les yeux fermés ! »
« L'équipe Empruntis Compiegne est au top ! Réactivité, professionnalisme, écoute, concrétisation des projets… au top ! Je recommande fortement 👍 »




Empruntis près de chez vous
Bénéficiez du savoir-faire d’Empruntis près de chez vous en confiant votre projet à l’une de nos 129 agences. Nos experts vous accompagnent jusqu’à l’obtention de votre financement.
Mois sans tabac : souscrire une assurance emprunteur en tant que fumeur
Route du Rhum 2026 : la voile est-elle un sport à risque pour l'assurance emprunteur ?
Accident vasculaire cérébral : peut-il impacter votre assurance emprunteur ?
Octobre rose : Empruntis et la Ligue contre le cancer se mobilisent
Santé mentale : 1 Français sur 5 concerné chaque année
Les cas de Covid-19 en hausse depuis la rentrée

L'assurance emprunteur reste un produit consubstantiel du crédit immobilier. C'est aussi et surtout un outil de prévoyance indispensable à la protection du patrimoine des propriétaires. La dynamique de changement d'assurance s'est nettement accélérée depuis la loi Lemoine, avec une progression de plus de 150% des demandes de substitution en trois ans. Pour autant, l'écrasante majorité des ménages n'a toujours pas procédé à la revue de son assurance emprunteur, se privant ainsi de belles opportunités d'en réduire significativement le coût tout en adaptant les garanties à leurs besoins réels.
Cette dynamique ne devrait donc pas fléchir dans les prochains mois, d'autant que la garantie aide famille, généralisée dans les nouvelles offres depuis juillet 2025, continue d'intéresser de nombreux emprunteurs.
Comment changer de contrat, pourquoi les assurances externes sont moins chères, comment trouver une assurance équivalente… Vous vous posez des questions sur l’assurance emprunteur ? Notre guide pour tout comprendre.

Souhaitant attirer de nouveaux clients, les assureurs externes proposent des tarifs compétitifs. Mais la différence s'explique aussi par le modèle de l'assurance emprunteur.
Les assurances groupe, proposées par les établissements bancaires quand vous souscrivez un crédit immobilier, reposent sur le principe de mutualisation des risques. Le tarif est lui aussi mutualisé, reflétant un risque moyen pour tous les assurés.
Si vous êtes un emprunteur jeune et non-fumeur, sans risque de santé particulier, le tarif de ce modèle d'assurance peut ne pas vous convenir.
Contrairement à un contrat groupe, une assurance externe individualise le risque. Votre tarif est établi entre autres selon votre âge, votre statut fumeur ou non-fumeur, votre emploi, etc. C'est la raison pour laquelle un contrat d'assurance emprunteur externe peut être moins cher.
Comparer les contrats d'assurance de prêt est important à deux titres : d'abord, vous réalisez des économies en optant pour le devis qui vous présente le meilleur tarif.
Ensuite, rappelons-le, votre assurance emprunteur est votre seule protection pendant toute la durée du prêt ! Elle doit donc vous couvrir le mieux possible avec de solides garanties, tout en vous permettant de baisser les coûts. Dans tous les cas, comparer toutes les solutions du marché vous permet de souscrire l'assurance la plus adaptée à vos besoins, au meilleur tarif.
Pour comparer efficacement et opérer un choix éclairé de votre assurance emprunteur, deux conseils.
Premier conseil, notez que le coût d'une assurance de prêt immobilier s'exprime grâce au TAEA : le taux annuel effectif d'assurance. C'est lui qui vous permettra de comparer et d'évaluer les économies possibles selon les différents devis.
Second conseil, analysez attentivement les conditions des contrats avant de choisir une offre ou d'effectuer un changement ! Notamment les délais de franchise et de carence pour chaque garantie concernée, mais aussi la façon dont vous couvre, par exemple, la garantie Incapacité Temporaire de Travail (vous protège-t-elle si vous ne pouvez plus exercer votre profession ou toute profession ? La nuance est importante).
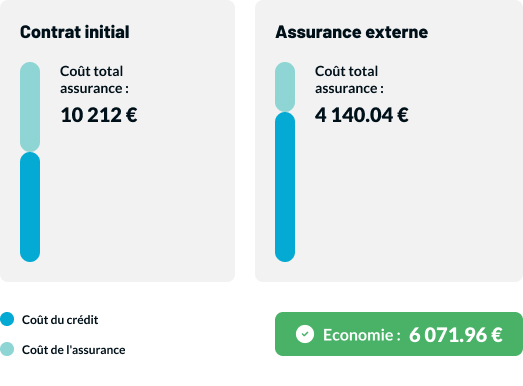
Exemple d'économies avec une assurance emprunteur externe
*Pour un prêt à 223 111,15 €
La Convention AERAS (s'Assurer et Emprunter avec un Risque Aggravé de Santé) favorise l'accès à une assurance emprunteur pour les personnes malades ou ayant connu un grave problème de santé.
Ainsi, cette convention entre en jeu si vous ne pouvez pas souscrire une assurance de prêt aux conditions standard pour des raisons de santé.
Concrètement, le recours à la convention AERAS est automatique, et ne nécessite pas d'action de votre part. Comme pour toute demande de prêt immobilier, vous effectuez une demande d'assurance emprunteur en parallèle, vous remplissez donc un questionnaire de santé et fournissez les justificatifs nécessaires.
Si l'assureur ne peut vous proposer une assurance à des conditions standard, votre dossier est directement transmis à une cellule médicale spécialisée, sans action particulière de votre part.
Si la réponse de cet assureur est négative, votre dossier est transmis à un groupe d'assureurs qui statue sur votre éligibilité à la Convention Aeras. Si ce pool d'assureurs donne son accord, vous pourrez obtenir une assurance de prêt dans le cadre de cette convention (il est possible qu'une surprime vous soit appliquée, mais dans tous les cas votre taux d'assurance emprunteur ne pourra excéder 1,40 %).
Si, au contraire, vous n'êtes pas éligible, un courrier précisant les raisons du refus vous est adressé.
Le droit à l'oubli de la Convention AerasOutre ces dispositions, la Convention Aeras prévoit le droit à l'oubli, qui facilite l'accès au crédit immobilier pour les personnes ayant été malades, en permettant de ne pas déclarer cette ancienne maladie sur le questionnaire de santé de l'assureur.
Le délai du droit à l'oubli a été raccourci depuis la loi Lemoine. Ainsi, vous n'avez pas à déclarer votre pathologie cancéreuse ou hépatite C si votre protocole thérapeutique est achevé depuis 5 ans, et qu'aucune rechute n'a été constatée.
Besoin d'une assurance de prêt au meilleur tarif ?